2026年的国际物流市场,正呈现出冰火两重天的复杂图景。一方面,曾经相对“小众”的拉美航线因跨境电商的爆发式增长而持续“高烧”,运价飙升、港口拥堵、舱位紧缺成为行业常态;另一方面,全球港航巨头在复杂的地缘政治、监管政策与基础设施短板的多重压力下,不得不重新审视并调整其全球布局与经营策略。从拉美航线的“一柜难求”,到马士基在印度长达14年的港口收费纠纷中最终选择和解,这些极具代表性的事件正在共同重塑全球航运与物流的格局。
需求井喷与基建短板:拉美航线的结构性“高烧”
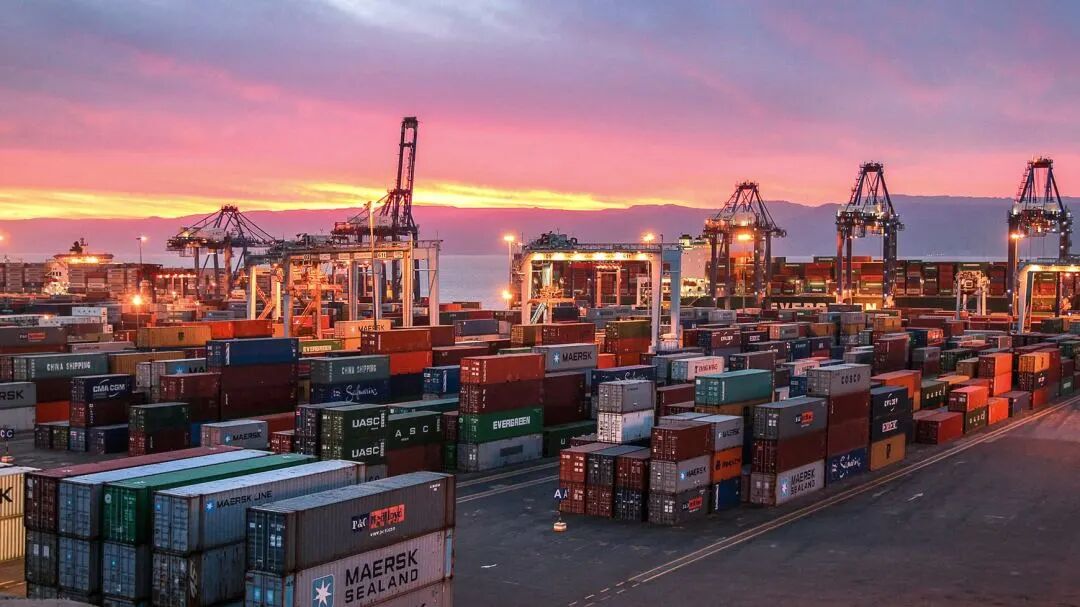
2026年的海运市场,最火爆的并非传统的欧美主干线,而是远东至拉美航线。随着中国跨境电商持续加速出海,大量货源集中涌向巴西、墨西哥等新兴市场,导致该航线出现舱位持续紧张、港口严重拥堵、运价连续上涨的局面,“一柜难求”已成为行业常态。今年以来,多家船公司频繁上调拉美相关附加费,其中马士基多次调整PSS(港口拥堵附加费),部分航线单柜附加费已升至1000—2000美元,重货附加费也同步上涨。
行情快速升温的背后,核心驱动力在于拉美电商需求的持续爆发。 巴西、墨西哥作为区域核心市场,线上消费规模不断扩大,中国出口的3C产品、家居用品、服装鞋包等商品需求明显增加。与此同时,TikTok Shop、美客多等平台持续深耕当地市场,进一步推动中国卖家加速出货。不少跨境卖家已从过去“按月补货”转向“按周备货”,整柜出货比例明显提升,短时间内迅速推高了海运需求。此外,巴西、墨西哥近期针对进口商品的税收政策频繁调整,部分措施落地节奏较快,市场不确定性增加。许多外贸企业为了规避后续政策风险,选择提前集中发货,导致短期货量进一步激增。
相比快速增长的需求,拉美地区的物流基础设施却明显“跟不上”。 长期以来,全球主要运力资源更多集中在欧美航线,拉美航线原本舱位储备有限。与此同时,当地港口普遍存在自动化程度偏低、堆场紧张、拖车不足、清关效率较慢等问题。大量货物集中到港后,船舶等泊时间被持续拉长,进一步影响船期周转,最终形成“港口越堵、舱位越缺、运价越涨”的恶性循环。业内普遍认为,本轮拉美市场升温并非短期炒作,而是跨境贸易格局变化下的结构性机会。随着中国外贸加速多元化,拥有超过6亿人口的拉美市场,正逐渐成为全球航运与跨境物流的新增长极。
️ 监管博弈与资本妥协:马士基印度纠纷落幕的警示
持续长达14年的印度港口收费争议,终于迎来结果。近日,印度最大集装箱港口——贾瓦哈拉尔·尼赫鲁港(JNPA),与由马士基旗下APM Terminals控股运营的Gateway Terminals India(GTI)正式达成和解协议,为这场横跨十余年的港口费率纠纷画上句号。根据协议,双方将共同设立总额约28.655亿卢比的港口基础设施基金,同时退还约1.81亿卢比的相关费用给港口用户。资金分担比例为65:35,与双方原有收入分成机制一致。
此次争议最早可追溯至2012年。 当时,印度港口收费监管机构TAMP大幅下调GTI码头收费标准,降幅超过40%。GTI随后向孟买高等法院提起诉讼,并在案件审理期间继续执行原收费标准,由此引发长达14年的法律与商业争议。2021年后,双方同意将案件提交印度港口、航运和水道部设立的调解委员会处理。委员会随后对多个阶段的经营数据进行了重新核算,并综合运营指标及财务回报等因素展开评估。最终,调解委员会认定,部分期间存在约1.81亿卢比的超额收费,因此需向用户退还;而更早阶段形成的大额历史盈余,由于缺乏完整用户信息,无法逐一返还,最终决定用于港口基础设施建设。
业内人士认为,此次和解意味着印度港航业持续时间最长的商业纠纷之一正式结束。 不过,事件也深刻反映出印度港口监管与商业环境中的长期不确定性。对于国际航运企业而言,这场持续14年的争议,无疑给全球港航资本留下了深刻印象:在新兴市场获取红利的同时,必须时刻警惕政策变动与监管博弈带来的长期风险。
地缘重构与运力过剩:全球航运格局的深度洗牌
拉美市场的火热与印度纠纷的落幕,只是2026年全球航运格局深度洗牌的缩影。当前,全球物流的不确定性持续存在,核心源于地缘政治、贸易政策、运力过剩与合规升级。
首先,地缘政治正在固化新的航运路径。 受红海危机及中东局势影响,绕行好望角已从“临时措施”变为“新运营现实”。这一改变虽然吸收了全球约7%的有效运力,暂时缓解了运价下跌的压力,但也大幅推高了船用燃料成本与战争风险保险费。即便未来局势缓和,由于新航线已形成稳定的港口-腹地-客户连接,高昂的切换成本使得航运商未必会全量回归苏伊士航线。
其次,运力过剩的“灰犀牛”正在逼近。 尽管绕行好望角暂时支撑了运价,但全球集装箱船队运力过剩问题依然严峻。预计2026年至2030年,运力过剩率将达23%至30%。为了对冲这一风险,航运巨头们正采取“前瞻+敏捷”的策略:一方面通过停租、拆船、慢速航行来动态调整运力;另一方面加速在拉美、非洲等新兴市场投资港口与海外仓,构建“主干线+支线+备用通道”的冗余网络,用基础设施的确定性来对冲外部环境的不确定性。
2026年的国际物流市场,正在告别过去单纯依赖规模扩张的时代。无论是拉美航线的爆发,还是马士基在印度的妥协,都昭示着一个新周期的到来:在这个周期里,谁能更敏捷地应对政策变化,更深度地布局新兴市场基础设施,谁才能在动荡的全球贸易格局中掌握主动权。