未来五周全球主干航线停航整体数据概况
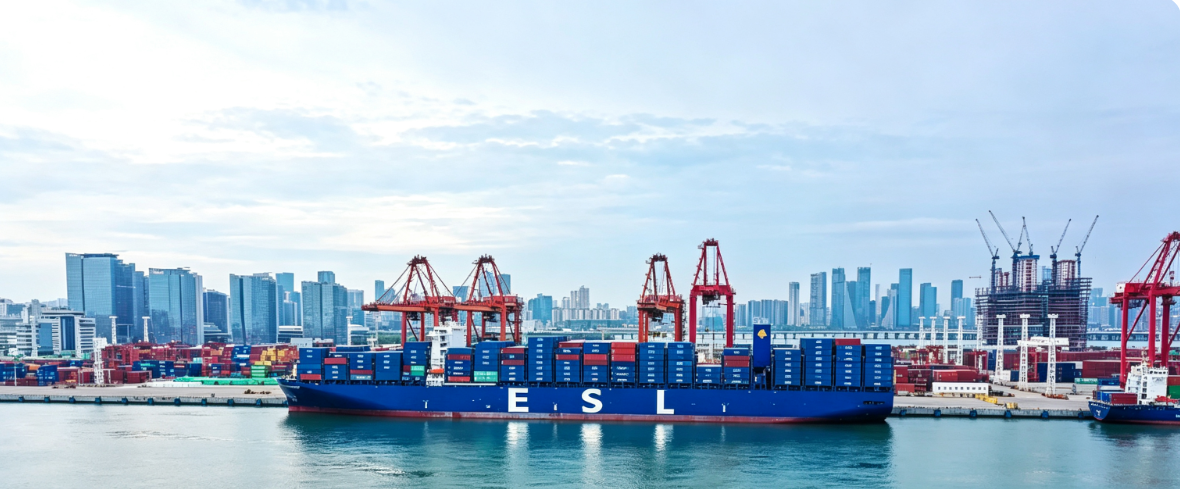
航运研究机构德路里(Drewry)发布最新《集装箱运力周报》,披露国庆黄金周前后全球核心航线运力调整数据,明确9月21日至10月25日,也就是第39周至第43周期间,全球主要东西向贸易航线将迎来集中空班调整。数据显示,本轮统计范围内共计720个计划开航航次,其中船公司预计取消77个航次,整体空班率达到11%,意味着超一成的计划运力将主动退出市场,是国庆假期前后典型的周期性运力调控动作。
本次停航调整覆盖全球东西向主干贸易通道,涵盖跨太平洋、亚欧、跨大西洋等核心航线,精准适配节假日货运波动规律。随着国内国庆黄金周临近,外贸工厂阶段性停工、口岸作业节奏放缓,节后市场货量将自然回落,船公司提前通过集中停航、空班的方式平衡供需关系,避免运力过剩导致运价大幅下跌,稳定航线整体运营收益,属于行业常态化的季节性运力优化手段。
航线停航分布特征 跨太平洋航线成调整核心
从本轮停航航次的细分分布来看,各航线运力调整力度差异显著,跨太平洋东行航线成为本次空班的绝对主力,集中了全部停航航次的55%,远超其他航线,也是未来五周船公司运力收缩的核心赛道。这一数据充分说明,美线市场是本轮黄金周运力调控的重点对象,船公司针对美线供需节奏的预判性调整力度最大。
结合市场周期来看,本轮集中停航具备鲜明的双向对冲逻辑。节前国内外贸企业集中赶单出货,短期跨太平洋航线货量集中释放,市场舱位需求短暂攀升;而国庆假期期间及节后,国内产能停工、出货停滞,货量将快速回落。船公司提前布局运力缩减,既能规避节后货量跳水带来的运价下行风险,也能通过适度控舱稳住节前市场运价,防止舱位过剩引发价格内卷。从行业趋势来看,后续跨太平洋航线仍将是船公司动态调舱的主要方向,运力波动频次和幅度将显著高于其他航线。
停航数据误区解读 并非美线全面缺舱信号
针对本次77个航次停航的市场数据,行业需理性解读,避免片面判定美线舱位将全面收紧。从整体运力基数来看,720个计划航次中仍有89%的航次将按原计划正常开航,全球主干航线大部分运力保持稳定,并未出现大规模停航、全线缩量的极端情况。同时,77个停航航次为未来五周的累计调整总量,并非单周停航规模,市场不存在瞬时运力崩塌的风险。
此外,市场舱位松紧程度并非单纯由停航数量决定,还受到船型配置、航线挂靠调整、实时货量波动、船公司临时补舱、区域舱位分配等多重因素影响。部分停航航次以小型船舶、偏远挂靠港航线为主,核心基本港干线运力保留充足,对主流出货渠道影响有限。因此,仅依靠本次停航数据,无法直接判定美线舱位会全面紧缺,市场整体呈现结构性波动而非整体性缺货。
黄金周货量周期带来的舱位变量影响
虽然停航不会引发全面缺舱,但国庆黄金周的货量周期变化,为美线舱位波动带来了不确定性变量。每年国庆前夕,国内外贸企业为规避假期停工、物流停滞风险,会集中赶单出货,形成阶段性出货高峰,短期市场货量快速拉升。在船公司同步缩减有效运力的背景下,“货量上涨、运力收缩”的反向走势,会让部分热门航次、核心港口出现舱位紧张、订舱难度提升的情况。
从时间节点来看,9月下旬至10月上旬是供需博弈的关键窗口期。节前集中出货透支短期市场需求,叠加跨太平洋航线集中空班,部分刚需出货订单可能面临舱位抢订、运价小幅上浮的情况。而国庆假期期间及节后,随着出货需求快速回落,运力过剩压力将逐步显现,舱位紧张局面会快速缓解,市场将回归宽松状态,整体呈现“节前紧、节后松”的阶段性分化格局。
货代与出口企业订舱实操注意事项
针对本轮运力调整与舱位波动,有近期出货计划的货代和外贸企业,需摒弃传统固定订舱思维,动态跟进船期变化,规避延误风险。首先,订舱过程中不能仅关注运价报价,需同步核查航次有效性,实时确认原定船期是否存在取消、延后、改港等调整,提前排查停航风险。其次,锁定舱位后需持续跟进航次动态,确认订舱舱位是否保留、船舶是否按原计划开航,避免临近截关才发现航次取消,导致货物滞留。
对于已确定出货窗口期、订单交付时效严格的货物,需提前预留备用船期,做好备选方案,应对突发停航、舱位取消等突发情况。整体来看,未来美线舱位走势仍取决于黄金周前后实际货量增速与船公司后续运力调整节奏,结构性波动将持续存在。企业通过提前订舱、动态核查、备用备选的方式,可有效规避本轮运力调整带来的物流风险,保障节前出货顺畅、订单按时交付。