马士基落地大额造船订单,加速船队绿色升级迭代
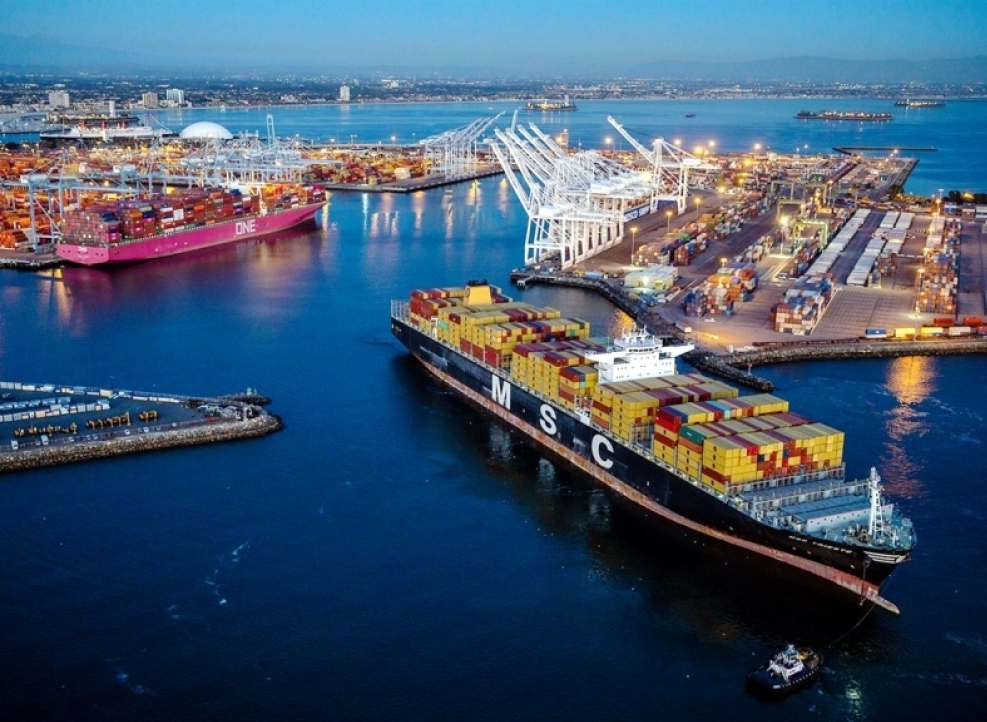
9月中旬,全球航运巨头马士基官宣重磅造船计划,正式确认订造26艘1.86万TEU超大型集装箱船,整批订单合计总运力达48.36万TEU,新船集中规划于2029至2030年交付投用。此次造船订单并非单纯的运力扩张,而是马士基长期船队更新战略的关键布局,核心目的在于迭代老旧船舶、优化船队结构、适配全球航运低碳发展趋势。所有新建船舶均搭载双燃料发动机,支持液化气清洁能源驱动,能够有效降低航行碳排放与能耗,契合国际航运业绿色减排的发展要求。
据海事行业媒体The Loadstar披露,该批26艘新船由国内两大船厂承接建造,其中20艘交由中国恒力重工打造,剩余6艘由新时代造船负责建造。这也是马士基本年度第二次布局大型集装箱船订单,今年2月,马士基已与新时代造船达成合作,签订8艘同型号1.86万TEU集装箱船订单,交付周期同样锁定2029至2030年。连续两轮大额造船布局,充分体现出马士基深耕干线航运、优化运营成本、夯实行业龙头地位的长远发展规划。
达飞传出超大船型订造传闻,行业运力扩张持续升温
在马士基官宣实锤订单的同时,全球第三大航运企业达飞海运传出大型造船计划,进一步推高全球造船市场热度。援引Linerlytica数据、经The Loadstar报道的行业消息显示,达飞计划订造12艘2.4万TEU超大型集装箱船,该船型为当前全球顶级超大吨位集装箱船,同样采用节能环保的双燃料动力系统,预计交付时间集中在2029至2030年。若该订单顺利落地,达飞手持新船订单运力占现有船队总运力的比例将升至45%,船队大型化、绿色化程度将大幅提升。
需要注意的是,此次达飞的造船计划与马士基已确认的订单存在本质区别,目前相关信息仅为行业媒体报道,达飞官方尚未发布任何公告证实订单细节,船型参数、建造船厂、合作细则等核心信息均未官宣,仍存在一定不确定性。即便如此,该传闻也充分反映出头部船公司加码超大船型、抢占主干航线市场份额的行业趋势。
全球订单创下十余年新高,全行业开启扩船浪潮
头部航运企业的密集下单,推动全球集装箱船订单规模创下历史性新高。根据Linerlytica最新统计数据,当前全球集装箱船在手订单共计1925艘,总运力规模约1560万TEU,订单运力与现有在航船队运力的比值突破45%,创下2009年以来的最高纪录。从数据对比来看,当前全球订单总运力已是2023年8月疫情后行业订单高点的两倍,预示着未来两年全球航运市场将迎来大规模新船交付潮,运力供给将迎来大幅扩容。
本轮扩船热潮覆盖全行业,并非头部企业的专属布局。Sea-Intelligence行业数据显示,各大主流船公司订单占比均处于高位,马士基订单运力占现有船队35%,地中海航运、达飞占比约39%,中远海运扩产力度尤为突出,占比达52%。与此同时,中小船东扩张力度更为激进,Alphaliner数据显示,目前已有5家中小型船东的在手订单规模超越自身现有船队运力,其中越南Hai An Transport最为典型,订单运力为现有船队的368%,行业整体运力扩张态势十分迅猛。
多重运力增量叠加,航运市场格局迎来深度变革
未来航运市场的运力增量不仅来自全新船舶交付,航线格局调整带来的存量运力释放,也将成为重要影响因素。据Splash247援引行业分析报告,受苏伊士运河通航风险影响,当前大量亚欧航线船舶选择绕行好望角,长航程模式长期占用大量闲置运力。若后续亚欧航线恢复苏伊士运河常规通航,航行里程大幅缩短,原本被占用的存量运力将全面释放,与新船交付形成双重运力叠加效应。
多重运力增量的集中释放,将彻底改变未来航运市场的竞争格局。2029至2030年的集中交付周期,将倒逼各大船公司调整运力部署、优化航线布局、加速市场份额争夺。而影响未来运价和舱位供给的因素并不局限于订单规模,新船交付节奏、老旧船舶拆解进度、全球贸易货量走势、苏伊士运河通航稳定性等变量,都将左右市场走向。整体而言,当前全球集装箱船订单已迈入十余年高位,新一轮运力过剩与行业洗牌或将到来,成为未来航运行业发展的核心趋势。