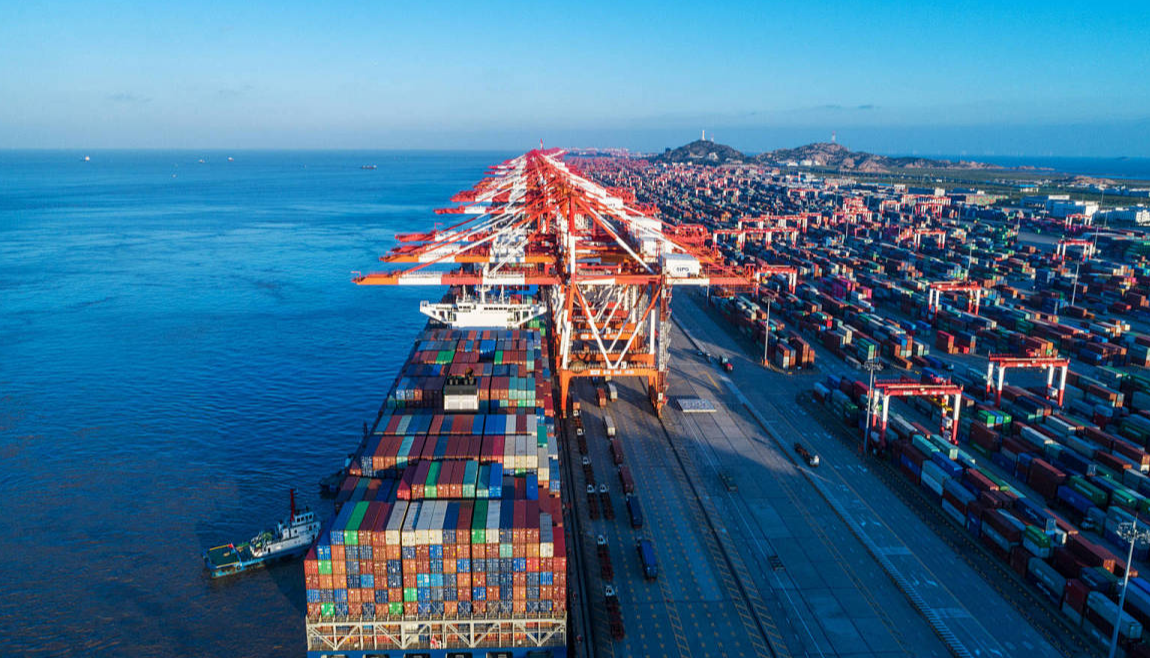
一票货从中国港口装船出海,货代盯的是订舱、报关、装船,货主关心的是什么时候到港。但如果途中发生货损、船舶事故,甚至航线中断,后面那一串责任认定与赔偿问题,往往比出运本身更让人头疼。中国已经是全球海运与造船大国,航运保险市场却没有跟上产业发展的速度。近日,七部门联合出台 17 项措施,从船舶到货物、从传统运输风险到网络安全,对航运保险保障体系做了一次系统性重排。这次政策究竟补的是哪些短板,对每天忙着订舱出货的货代和货主又有哪些实际影响,值得逐条拆开来看。
政策落点:七部门 17 项措施重排保障体系
2026 年 11 月 6 日,国家金融监督管理总局等七部门联合印发《关于加快航运保险高质量发展的指导意见》,提出 17 项措施,明确要建立自主可控、保障有力、服务高效的现代航运保险体系。
“自主可控” 四个字是理解这份文件的关键。它指向的不只是产品数量,而是定价能力、条款标准、再保安排与海外服务网络是否掌握在自己手里。一份行业指导意见能把这三组目标并列写进标题式表述,说明政策视野已经越过了 “多卖几张保单” 的阶段,转到了体系能力的层面。
产业与保险的落差:三分之一海运量,13% 份额
一个数字很能说明问题。据《人民日报海外版》11 月 18 日报道,中国国际海运量约占全球三分之一,造船完工量占全球一半以上,但航运保险整体规模仅占全球约 13%。
海运业务做得这么大,保险市场却没有同步壮大。这个落差有两层含义。表层是 “保费流失”—— 本可在境内承保的风险,转由境外市场承接;深层是 “能力缺口”—— 当风险发生在海外,能否有本地的查勘、取证、理算与法律资源跟进,取决于保险机构在国际网络上的布局深度,而不取决于保费规模。
对货主来说,这个落差最终会表现为一种具体的无力感:货在国内投保,事故发生在欧洲、东南亚或南美,理赔流程却要跨越时区与法域推进。
造船端的变量:船越大,风险结构越复杂
再看造船业。根据工业和信息化部 10 月 23 日公布的数据,2026 年前三季度,我国新接船舶订单 17529 万载重吨,同比增长 163.2%,占全球市场份额的 81.8%。
订单结构的变化比总量更值得关注。绿色动力船、大型集装箱船、LNG 船等高价值船舶占比上升,船越大、技术越复杂,出险后的单次损失自然也可能更高。而风险类型本身也在迁移:过去船舶保险主要围绕船体损坏、机械故障和第三方责任展开;如今新能源船舶涉及电池系统与绿色燃料,灭火、防爆、毒性与污染责任都成了新课题;智能船舶则可能遭遇网络攻击、系统误判、远程操控失效等问题。
老的保险产品未必能覆盖新的风险。这正是此次政策希望解决的问题 —— 保险公司需要补齐技术认知,条款需要重新界定 “什么算事故”,费率也需要新的定价依据。
货种分层:三类货物被重点点名
《指导意见》明确提出,要完善货物运输风险保障机制,引导贸易企业、物流企业强化风险意识,提高货物运输保险自主安排能力。其中几类货物被重点关注,且措辞力度并不相同。
一是能源、矿石、粮食等大宗商品,政策口径是推动运输过程 “应保尽保、足额投保”,属于覆盖面的要求;二是新能源汽车、锂电池、光伏产品等出口货物,口径是 “鼓励运用保险分散运输风险”,属于新品类风险的分担;三是电子家电、精密仪器、高端装备等高价值货物,要求 “进一步加强运输风险保障”,属于保障深度的提升。
三档措辞背后是三种不同的风险画像:大宗商品单票货值高但品类标准化,核心是保额是否足;新能源品类属于新兴风险,缺乏历史损失数据,核心是产品能不能跟上;高价值货物则单件损失敏感,核心是承保范围与免赔额的匹配。
货代为什么被点名:接单窗口的风险提示
更值得货代关注的是,文件明确提出要发挥平台企业、货代企业的作用,支持外经贸企业投保货运险等航运保险。
为什么特别提到货代?因为在实际业务中,货代不仅负责订舱、报关和运输协调,也是很多外贸企业接触物流服务时的重要窗口。一些中小货主对货运险并不熟悉,注意力往往集中在运价和运输时效上,觉得只要货物正常装船,后面的事情就交给承运人处理。
但真正发生货损时,事情往往没有这么简单。货物损失究竟发生在哪个运输环节?属于承运人责任还是其他原因?是否符合保险赔付条件?这些都需要根据具体情况逐项判断。承运人的责任限制、免责条款与举证要求,往往比货主预期的更严格。
因此,货代在接单时主动提醒客户确认投保安排,尤其是高货值货物,能帮助客户提前完成风险分配。这项提醒本身不产生成本,但一旦出险,它就是 “有没有提前说清楚” 的分界线。
理赔端:从 “能不能赔” 到 “多久能赔”
买保险时,客户关心的是保费;真正出了事故,关心的就变成了能不能赔、多久能赔。
特别是国际海运,一票货可能经过多个国家和港口,运输链条较长。一旦在海外发生货损,调查、取证、责任认定都可能比国内复杂得多。对货代而言,客户往往第一时间找过来询问情况 —— 即使最终赔偿责任并不一定由货代承担,后续沟通与协调也可能耗费大量时间。
此次政策不仅要求扩大保险供给,也把理赔服务列为重点。《指导意见》提出,鼓励保险公司通过商业共保等方式提高大额风险承保能力;针对跨境电商、大宗商品等领域,加快保险产品研发和推广。
在理赔环节,文件提出探索小额案件快速赔付机制,对涉及重大利益、复杂关系或涉外因素的航运保险案件建立协调机制。此外,还鼓励利用区块链技术实现证据回溯与固化,并通过船舶自动识别系统(AIS)、卫星遥感等技术加强风险监测。
这些措施瞄准的都是实际业务中的堵点:风险能否及时发现,事故发生后能否快速取证,理赔环节能否少一些反复沟通。对于经常处理海外货损和运输纠纷的企业来说,这些服务能力可能比单纯比较保费更有实际价值。
国际服务能力:保费份额之外的另一条赛道
除了货物运输保障,这次政策还有一个更大的目标:提升中国航运保险的国际竞争力。
2026 年 10 月 20 日,北外滩国际航运论坛相关主题论坛披露的数据显示,2025 年我国货运险保费收入 338 亿元,约占全球 18%;船舶险保费收入 87 亿元,约占全球 12%。
这组数据说明,中国货运险市场已经具备一定规模,但在国际市场份额与服务能力上仍有提升空间。值得注意的是,货运险 18%、船舶险 12%,与前述 “整体规模约 13%” 的口径并不矛盾 —— 差异来自统计范围与险种划分,不宜简单互相验证,但两者共同指向同一个结论:规模尚可,深度不足。
《指导意见》提出,要推动航运保险标准条款建设,扩大人民币在航运保险领域的使用,提升自主定价能力,同时加强海外服务网络建设。三项任务内在相连:有了自己的标准条款,才有定价话语权;有了人民币计价,才可能在再保与结算环节减少对外部市场的依赖;而海外服务网络,则决定了保单在境外是否真的 “能用”。
对货主和货代来说,最后这一项尤其重要。保险服务能否覆盖主要贸易航线,能否及时处理海外事故,将直接影响企业实际获得的保障。
行业观察:不必全保,但要重新审视
这次政策并不意味着所有出口货物都必须购买保险,但货代和货主确实有必要重新审视货运险的作用。
对货代来说,特别是承接新能源汽车、锂电池、精密设备等高货值货物时,除了关注运价、舱位和运输时效,也可以主动提醒客户确认投保情况,把货值、承保范围、免赔额与除外责任提前说清楚。这既是对客户的风险提示,也是对自己的责任边界划定。
对货主来说,也不要只盯着海运费省了多少。货物价值越高,越需要考虑运输途中可能出现的损失,以及一旦出险是否有清晰的索赔路径。
毕竟,订到舱、装上船只是第一步。货物安全抵达,出了问题也有明确的保障与理赔渠道,才算真正把这票生意做稳。