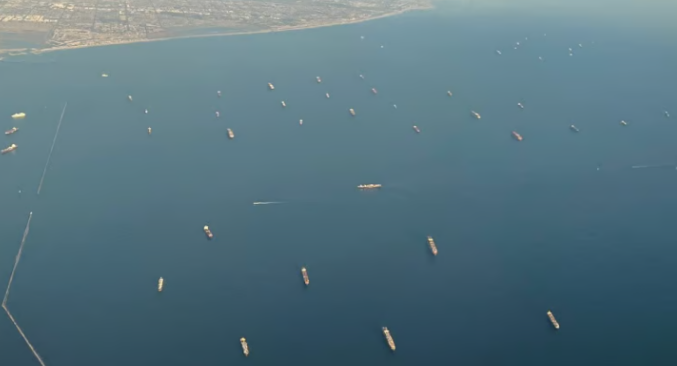
全球拥堵被困运力突破疫情峰值 呈现结构性新高特征
航运数据分析机构Linerlytica最新监测数据显示,当前全球港口拥堵问题持续恶化,因各大枢纽港口作业延误、船舶滞航而被困的集装箱船运力已攀升至431万TEU,一举刷新历史纪录,超越2022年新冠疫情高峰期约400万TEU的拥堵被困运力规模,全球海运供应链再度迎来严峻考验。本轮港口拥堵主要由亚洲核心港口拥堵加剧、欧洲港口持续性作业延误双重因素叠加导致,大范围船舶滞留直接造成有效运力缩水,成为推高全球集运运价的核心推手。
与2022年疫情拥堵高峰相比,本轮运力拥堵呈现明显的结构性差异。数据显示,2022年400万TEU的被困运力占当时全球集装箱船队总运力的15.7%,而当前431万TEU的被困运力,仅占全球总运力的12.6%。这一变化源于近四年全球集运船队的持续扩张,各大船公司批量接收新船、延缓老旧船舶退役,整体运力基数大幅提升。虽绝对被困运力创下新高,但相对占比更低,也意味着本轮危机并非运力总量不足,而是港口周转不畅引发的有效运力结构性短缺。
全球船舶准班率持续走低 航运周转效率大幅下滑
港口大面积拥堵直接拖累全球航运准班体系,船舶运营稳定性持续承压。航运咨询机构Sea-Intelligence月度报告数据显示,当前全球仅有三分之二的集装箱船能够按原计划完成航行任务,船舶平均延误时长突破5天,航运准班质量处于近年低位。随着亚洲各大港口延误范围持续扩大、滞港时长不断增加,船舶靠泊、装卸、周转全流程效率大幅下降,本就处于紧张状态的市场有效运力被进一步挤压。
近期亚洲多轮台风灾害成为重要催化剂,极端天气打乱港口作业节奏、迫使船舶避险滞航,进一步放大拥堵效应。Linerlytica数据显示,仅上海港周边锚地,就有超150万TEU运力的集装箱船排队等待靠泊。与此同时,新加坡港、釜山港、科伦坡港及中国多个主干港口均出现大规模船舶排队现象,其中印度孟买港的待泊船舶与可用泊位比值创下区域新高,港口吞吐承载力趋于饱和,区域性航运阻滞问题全面凸显。
全球闲置运力近乎枯竭 市场应急缓冲能力缺失
相较于过往航运周期,当前全球集运市场几乎无闲置运力可对冲拥堵风险,应急缓冲空间几乎归零。据Linerlytica统计,全球超540艘集装箱船舶中,处于闲置待命状态的船舶仅55艘,合计闲置运力约16.4万TEU,占全球船队总运力比例低至0.5%。近乎枯竭的闲置运力意味着,一旦港口拥堵持续蔓延、船舶延误规模进一步扩大,市场无法快速调配备用船舶填补运力缺口,供应链紧张格局将持续固化。
运力紧张的市场效应已充分体现在运价层面。数据显示,自伊朗地缘冲突爆发以来,全球集装箱海运费涨幅高达156%,租船市场行情同步走强。对船东而言,港口拥堵导致船舶周转效率下降、单航次运营周期拉长,但有效运力的系统性收缩重塑了市场供需关系,供需偏紧格局持续支撑运价与租价高位运行,形成“拥堵锁死运力、运力紧缺推高运价”的正向循环。
多重航道瓶颈叠加 持续压制全球运输效率
除欧亚港口拥堵外,巴拿马运河通航限制与红海航线绕行,成为制约全球航运效率的两大核心变量,持续消耗有效运力。巴拿马运河管理局持续收紧通航规则,下调每日过闸船舶数量、压缩集装箱船最大允许吃水深度,导致船舶过闸等待时间持续攀升。受限措施影响,大型集装箱船需减载通行,部分货物需通过陆路转运再装船,大幅增加运输成本与周转时长。即便运河方优先放行大吨位集装箱船,但受厄尔尼诺气候影响,区域降雨减少,秋季运河通航压力与拥堵风险仍将持续上升。
与此同时,过往红海危机引发的航线绕行效应仍在持续消耗运力。长期以来,大量船舶规避苏伊士运河与红海风险,选择绕行非洲好望角,单次航程大幅增加,船舶单航次周转周期显著拉长,同等运力的运输频次下降,间接降低了全球船队的有效输出效率。长期运力空转、低效航行,进一步加剧了全球有效运力不足的困境。
头部航企重启红海航线 优化全球运力配置
为破解运力低效消耗难题,各大头部班轮公司逐步调整航线策略,重启红海传统航线。此前马士基、赫伯罗特已将双子星联盟部分航线回迁苏伊士运河—红海通道,近日地中海航运(MSC)也官宣逐步恢复该航线运营体系。苏伊士运河官方数据显示,相较于绕行非洲好望角,恢复红海航线最长可缩短14天航程,同时大幅降低船舶燃油消耗与运维成本,能够有效提升船舶周转效率,缓解全球运力紧缺压力。
整体来看,当前全球航运市场正处于港口拥堵、航道受限、极端天气、地缘风险多重压力叠加的复杂局面。被困运力创新高、闲置运力近乎归零、周转效率持续下滑,共同构筑了运价高位运行的底层逻辑。而航企回迁红海航线的调整,虽能适度优化运力效率,但难以快速消解全球港口积压问题,短期内全球航运延误、物流成本偏高的态势仍将延续,外贸供应链仍需持续承压。


