达飞4.34亿美元吉达港项目正式落地
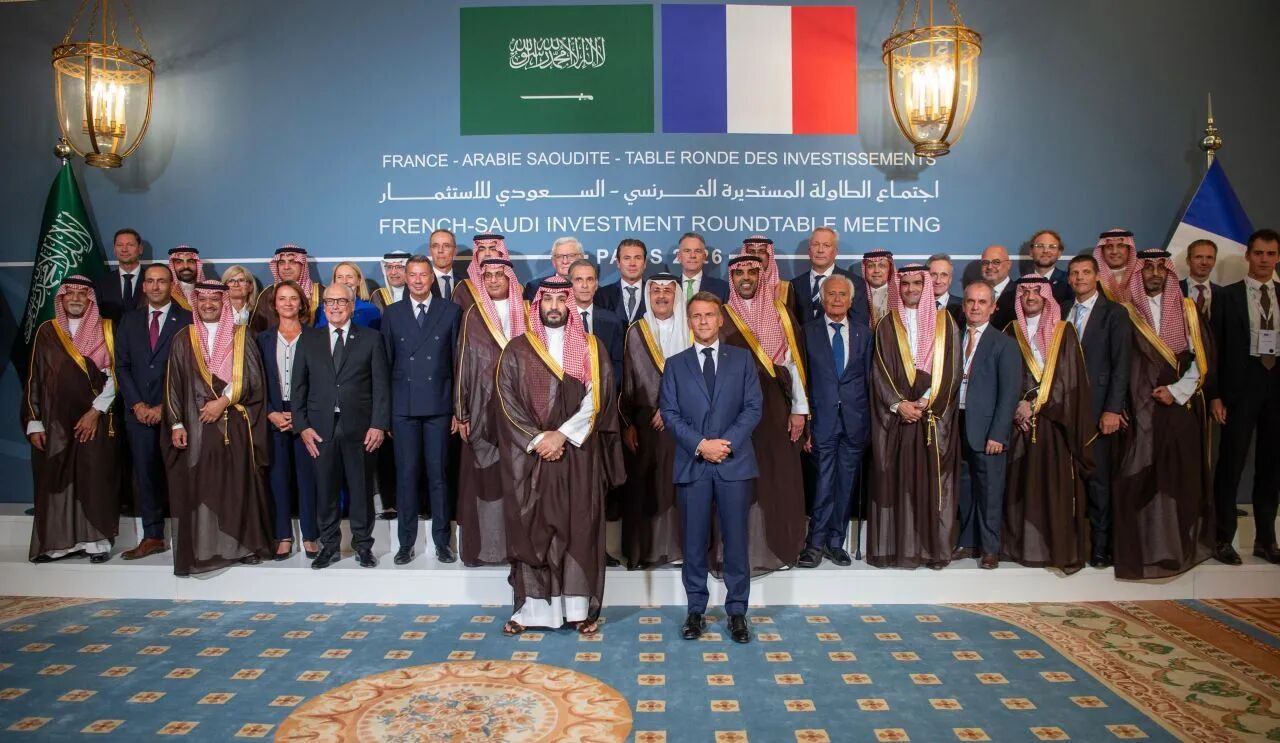
继马士基、赫伯罗特深化鹿特丹核心码头股权合作之后,全球航运市场再现重磅港口投资。8月24日,在法国‑沙特投资圆桌会议期间,达飞集团与沙特红海门户码头运营商RSGT于巴黎签署最终合作协议,联合沙特港务局Mawani共同开发运营吉达伊斯兰港4号码头,项目初始投资折合4.34亿美元,沙特王储兼首相穆罕默德·本·萨勒曼与法国总统马克龙共同出席相关活动。
该项目在RSGT现有特许经营权框架之内建设全新现代化集装箱码头,将新增最高约260万TEU年处理能力,配置可接纳全球最大集装箱船的深水泊位、全套先进码头操作系统以及10台全新岸桥,全面提升码头作业效率与班轮班期可靠性。本次协议标志项目从前期意向推进至实质建设阶段,早在2025年10月,双方就已经签署开发意向书,当时预估投资规模约4.50亿美元。项目建成后,RSGT在吉达港整体年处理能力将从620万TEU提升至880万TEU,进一步巩固吉达港在红海集装箱中转网络当中的枢纽地位。
吉达港投资背后的达飞全球码头网络布局
对于达飞集团而言,吉达4号码头并不是孤立的单次投资,而是其全球港口版图扩张当中的关键一环。达飞集团董事长兼首席执行官Rodolphe Saadé表示,在全球贸易格局持续重构的背景下,投资现代化港口基础设施已经上升至集团战略优先事项,目标是强化航线网络、提升服务可靠性,构建供应链长期韧性。这套逻辑已经跳出传统码头单纯追求装卸费收益的商业逻辑,把港口基础设施直接和班轮网络竞争力深度绑定。稳定可控的泊位资源、充足堆场、高效装卸设备以及内陆集疏运连接,能够减少船舶等泊、改港跳港,降低船期紊乱带来的隐性成本。
早在2025年,达飞已经投入约25亿美元用于港口业务扩张,在40个国家布局66个码头项目,集团年报明确提出,掌握集装箱码头运营控制权,是改善端到端供应链、提升运营效率与客户服务质量的重要抓手。进入2026年7月,达飞完成和基础设施机构Stonepeak组建UNITED PORTS LLC,Stonepeak出资24亿美元取得合资平台25%股权,达飞持有75%股权并且保留全部运营控制权,平台整合分布在美国、巴西、西班牙、越南以及中国台湾地区的9座核心码头资产。这种模式帮助达飞盘活成熟码头资产、引入长期低成本基建资本,同时守住码头运营主导权,获得资金继续投向吉达港这类新建扩建项目。除此之外,越南Gemalink码头二期、海防深水码头、巴西桑托斯码头等项目同步推进,吉达港成为串联美、拉美、欧、亚、中东航线网络的重要支点。
红海通道长期价值与沙特本地合作模式解析
吉达伊斯兰港地处亚欧非三大洲海上贸易要道,既承担沙特本国进出口,又具备强大区域中转潜力。本次项目采用“本地运营商+全球班轮公司”的经典合作模式:RSGT熟悉本地政策、拥有特许经营权与码头运营经验;达飞输出全球航线网络,导入基础货量与国际客户资源,货量为码头投资提供收益基础,码头产能反过来提升班轮在红海区域的网络稳定性。
尽管红海近年持续面临安全扰动,部分船舶选择绕行好望角,但港口码头属于数十年长周期资产,达飞的投资决策立足于中长期贸易走向。短期航线调整不会消解吉达作为东西贸易走廊关键节点的区位价值。项目同时契合沙特“2030愿景”与国家物流战略,沙特借助达飞的网络吸引国际货流;达飞拿到覆盖沙特本土、红海中转以及亚欧干线的长期战略支点,实现双向共赢。
头部班轮企业共识:竞争由船队延伸至港口节点
达飞加码吉达港,与马士基、赫伯罗特近期动作形成呼应,代表全球头部班轮公司共同的战略转向。赫伯罗特通过旗下Hanseatic Global Terminals收购马士基APM Terminals鹿特丹Maasvlakte II码头25%股权,该码头是Gemini Cooperation双子星联盟欧洲核心枢纽,扩建完成之后年处理能力可达540万TEU,APM Terminals继续掌握运营控制权,双方共同承担扩建投入,把班轮联盟合作延伸到码头资产层面。
马士基首席执行官柯文胜多次阐释相似判断,船舶单项资产价值有限,真正的竞争力来源于网络、关键基础设施,以及在多变贸易环境中将各类设施可靠管理的能力。港口、堆场、铁路、内陆枢纽共同构成完整贸易生态系统。当前远东出口增长、贸易流向失衡,多地港口拥堵持续推高海陆基础设施压力。码头业务也给船公司带来双重收益:一方面码头板块自身产生稳定现金流,在海运运价剧烈波动时平滑集团盈利;另一方面锁定泊位、装卸与内陆连接,提高船舶周转效率与班期可靠性。Gemini Cooperation正是将货流集中到自有或参股的枢纽码头,再通过支线辐射区域港口,码头效率直接决定整个联盟网络的运行质量。
名义运力不等于有效运力,港口成为航运战略底盘
Sea‑Intelligence机构数据揭示行业现实,受拥堵、延误影响,船期扰动相当于占用全球远洋集装箱船队约5%有效运力,折合170万TEU,对比2011‑2019年2.2%的历史基准,额外被消耗的运力约100万TEU。市场船舶总量持续增长,但深水泊位、岸线、堆场、集疏运体系建设速度跟不上船队扩张。这就造成一个现实矛盾:船队规模只代表名义运力;船舶能否准时靠泊、快速装卸,才决定多少名义运力可以转化为实际可用于承运货物的有效运力。
优质港口岸线资源受土地、审批、特许经营权限制,稀缺性甚至高于船舶。码头资产不仅带来装卸收益,更能够减少船舶等待时间、降低网络备用运力需求,同时作为端到端供应链服务的物理载体,进一步提升货流组织能力与客户黏性。达飞、马士基、赫伯罗特虽然投资路径各有差异,但是战略方向高度趋同,通过收购、合资、参股等多种方式获取可控码头资源。吉达港4号码头4.34亿美元项目,不只是一次码头建设投资,更是班轮巨头把港口确立为网络战略底盘的又一个标志性信号。未来集装箱航运的竞争,将不再只比拼船舶吨位数量,港口节点能力将越来越多地决定船队效率、班期可靠性,以及供应链面对地缘冲突、航道扰动时的抗风险韧性。