8月旺季启幕与船司集体推涨计划
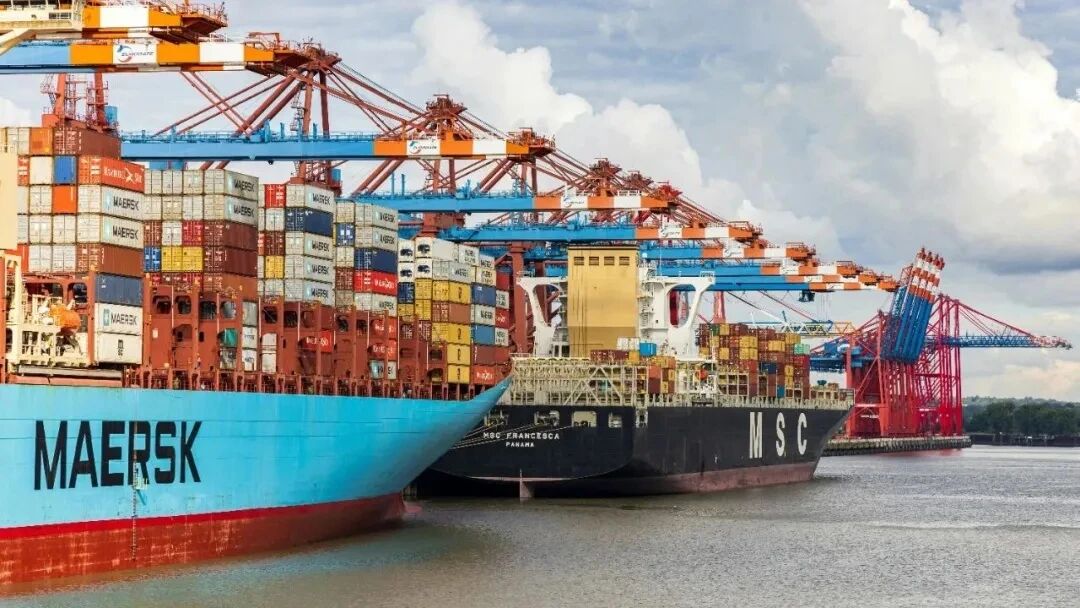
随着8月传统出货旺季的正式开启,美线集装箱运输市场迎来了新一轮的运价调整周期。为应对旺季需求并提升利润空间,包括达飞、中远海运、长荣海运、韩新海运(HMM)、阳明海运及以星航运(ZIM)在内的多家主流船公司,已陆续发布自2026年8月1日起实施的新一轮综合费率上涨(GRI)通知。
根据各船公司公开的运价文件,本轮GRI的拟上调幅度十分惊人。其中,长荣海运与韩新海运(HMM)的计划涨幅最为激进,每40英尺集装箱(FEU)拟上调高达3000美元;而达飞、阳明海运及以星航运的拟上调幅度则为每大柜2000美元。中远海运也已发布8月GRI安排,部分合同货物将适用该涨价计划。需要特别指出的是,GRI仅代表船公司的调价意向,最终实际成交价格仍需根据市场供需、舱位情况及客户协议价格来确定,并不等同于全部市场的实际成交价。
前期现货市场回调与短期观望情绪
值得注意的是,就在本轮GRI密集发布之前,美线现货市场曾经历过一段短暂的回调期。根据德路里(Drewry)世界集装箱指数(WCI)的最新数据,截至2026年7月24日,上海至洛杉矶的运价周环比下降约6%,至5878美元/FEU;上海至纽约的运价周环比下降约4%,至7598美元/FEU。同期,市场现货报价大致维持在美西5200—6200美元/FEU、美东6300—7500美元/FEU的区间。
业内普遍认为,7月中下旬运价的回调,主要受到两方面因素影响:一是此前为应对关税政策而引发的抢运需求已阶段性释放完毕;二是美国新一轮关税政策正式落地后,市场进入观望期,导致短期出货节奏放缓。
旺季备货需求释放与运力调控博弈
进入8月后,市场基本面迎来了新的支撑点。一方面,美国返校季及年底节假日备货需求陆续启动,传统旺季货量开始实质性释放;另一方面,班轮公司对于运力投放的管理能力较前几年有了明显增强。除红海绕航持续占用全球运力外,各大航运联盟仍在通过空班、航线优化及舱位控制等手段积极平衡市场供需,这成为支撑本轮GRI执行的重要筹码。
在旺季需求与运力调控的双重作用下,市场报价出现显著跳涨。数据显示,本轮调价实施后,美西报价已提升至约7300—9000美元/FEU,美东部分报价更是突破了10000美元/FEU大关。然而,业内人士指出,目前上述高价主要反映的是船公司的最新报价水平,后续能否全面落地,仍将取决于8月实际货量的恢复情况及市场的接受程度。
市场走势研判与出口企业应对建议
综合近期市场走势来看,美线运价已由7月中下旬的短暂调整,再次进入船司集中推涨的阶段。8月运价能否真正实现大幅上涨,核心变量在于美国进口需求、旺季出货节奏以及船公司的运力控制效果。如果8月货量持续改善,本轮GRI的落地比例有望提高;反之,若需求恢复不及预期,市场实际成交价格仍可能与公布的GRI费率存在一定差距。
面对这种充满不确定性的市场环境,建议出口企业采取以下应对策略:首先,密切关注船公司的正式生效公告及实际成交运价的变化,避免盲目追高;其次,合理安排订舱和出运计划,尽量提前锁定舱位与运价,规避旺季“有价无舱”的风险;最后,优化供应链与库存管理,结合自身的利润空间,灵活调整出货节奏,以应对运价波动带来的成本压力。